خاص العهد
يوسف جابر - محرر
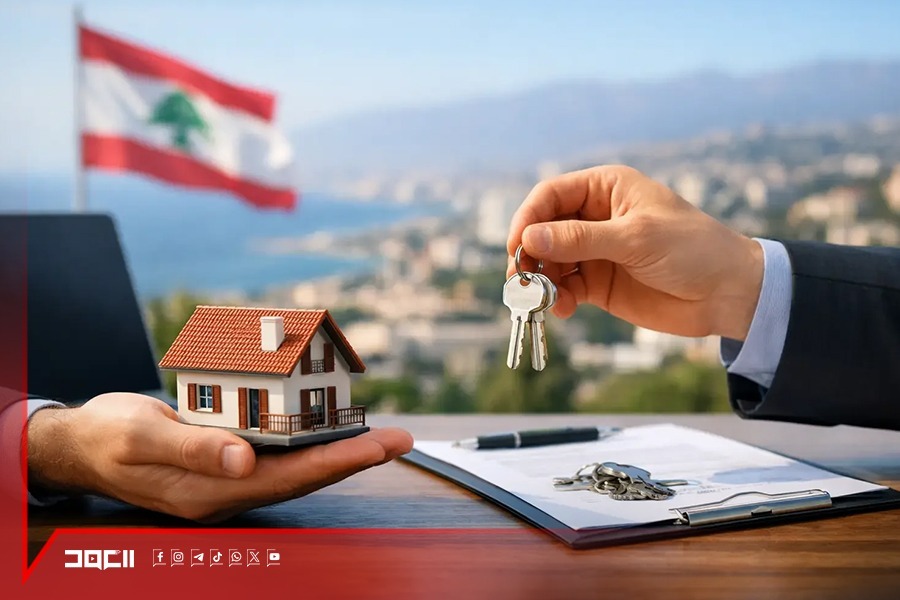
تستعد المؤسسة العامة للإسكان لاستئناف منح القروض، بانتظار حسم الاعتماد المخصّص لها في موازنة 2027. عودة تترقّبها أسر تستنزف الإيجارات مداخيلها، فيما تعترض طريقها إلى التملّك الدفعة الأولى وغياب المدّخرات وعدم استقرار العمل.
رئيس مجلس الإدارة والمدير العام للمؤسسة روني لحود يؤكد، في حديث لموقع "العهد" الإخباري، أن الأموال المرصودة ستذهب بالكامل إلى القروض، لشراء المنازل وترميمها وبنائها واستكمالها، فيما يبقى عدد المستفيدين مرتبطًا بحجم التمويل.
100 مليون دولار مطلوبة
يوضح لحود أن المؤسسة قدّمت مقترحًا متكاملًا بقيمة 100 مليون دولار، رفعته وزيرة الشؤون الاجتماعية إلى وزير المالية، وعُقد اجتماع بينهما لبحثه. لكن المبلغ المدرج في مشروع الموازنة جاء أقل من المطلوب، ولا يمكن تحديد قيمته النهائية قبل خروج المشروع من مجلس الوزراء.
ويقول إن طموح المؤسسة هو الإبقاء على المبلغ المطلوب وزيادته، لإفادة عائلات أكثر. ويفسّر بذلك تفاوت الأعداد المتداولة: 100 مليون دولار تتيح تمويل نحو 1400 قرض، مقابل نحو 700 قرض إذا بلغ الاعتماد 50 مليونًا.
ويرى لحود في تمويل الإسكان استثمارًا للدولة يحرّك، بحسب تقديره، أكثر من 65 قطاعًا، إذ يتبع شراء المنزل تأثيث وتجهيز وأعمال وخدمات، إلى جانب ما يوفّره من استقرار للعائلات.
كل الاعتماد للقروض
يحسم لحود وجهة الأموال بقوله: "كل مبلغ يُرصد في الموازنة العامة سيذهب إلى القروض السكنية". أما الرواتب والنفقات الإدارية، فتؤمّنها المؤسسة من مواردها الخاصة، وتحقّق اكتفاءً ذاتيًا فيها.
وتشمل القروض شراء مسكن، وترميم وحدة سكنية، واستكمال بناء، أو بناء وحدة على أرض يملكها المقترض. ويبلغ سقف القرض المطروح 100 ألف دولار، بمتوسط متوقّع يتراوح بين 70 و75 ألفًا.
القسط وقدرة الأسرة
بحسب مثال لحود، يبلغ قسط قرض الـ100 ألف دولار على 20 عامًا نحو 580 دولارًا شهريًا، إضافة إلى التأمين، ويتطلّب دخلًا أسريًا يقارب 1800 دولار يمكن تأمينه من مجموع دخل الأسرة.
ويشير إلى ثبات الفائدة طوال مدة السداد، معتبرًا أن المواطن يدفع لقاء تملّك مسكن بدل الاستمرار في الإيجار. أما التأمين فتختلف كلفته بحسب العمر والحالة الصحية.
ويؤكد أن البرنامج يستهدف ذوي الدخل المتوسط والمحدود، ويورد نحو 3000 دولار مثالًا لسقف دخل الأسرة المستهدفة، من دون طرحه كرقم نهائي مُقرّ.
لكن اقتراب القسط من الإيجار لا يزيل جميع العقبات. شاب يسكن في الضاحية الجنوبية ويدفع 550 دولارًا شهريًا، يقول لـ"العهد" إن دخل أسرته يتراوح بين 1000 و1500 دولار من عمله الحر. بحث عن شقق تراوحت أسعارها بين 80 ألفًا و120 ألف دولار، لكن الدفعة الأولى وشروط التمويل أعاقتا محاولته.
وهو مستعدّ للانتقال إلى خارج بيروت كي يمتلك منزلًا، لكن غياب المدّخرات وتقلّب الدخل يبقيان قراره معلّقًا.
المهن الحرة مشمولة
يؤكد لحود أن أصحاب المهن الحرة يستطيعون الاستفادة، شرط إثبات مدخولهم. ويمكن اعتماد التصريح الضريبي السنوي واحتساب متوسط الدخل الشهري، بما يراعي تفاوت الإيرادات خلال السنة.
ويشدّد على ضرورة التأكّد من قدرة المقترض على الالتزام بالأقساط، محذّرًا من أن التعثّر قد ينتهي ببيع المنزل بالمزاد العلني.
هذا القلق حاضر لدى شاب آخر يسكن في الضاحية ويدفع 375 دولارًا إيجارًا. دخله نحو 1300 دولار نقدًا بالدولار، وتعتمد عليه أسرة من 3 أشخاص. يعمل لحسابه الخاص ولا يملك مدّخرات، ولا يفكّر حاليًا في الشراء، إذ يخشى فقدان استقرار العمل والدخول في التزام طويل يعجز عن مواصلته.
الأولوية للملفات المكتملة
يحدّد لحود 3 شروط أساسية: ألّا يكون دخل الأسرة مرتفعًا، وألّا يكون المتقدّم قد استفاد سابقًا من المؤسسة أو من أي قرض مدعوم، وألّا يملك هو أو زوجته مسكنًا.
وإذا تجاوز عدد المستوفين للشروط حجم التمويل، تكون الأولوية، بحسب تعبيره، "لمن يتقدم أولًا ويحضر أوراقه". وبذلك تصبح الجاهزية لاستكمال الملف عاملًا حاسمًا بين المؤهّلين، ما يستدعي وضوح إجراءات التسجيل والمستندات المطلوبة وترتيب الطلبات.
أصحاب المنازل المدمّرة
يؤكد لحود إمكان تقدّم أصحاب المنازل التي دمّرها العدوان للحصول على قروض لإعادة البناء، مع إقراره بأن حجم الحاجات يتجاوز قدرة المؤسسة. ويبقى القرار مرتبطًا باستعداد المواطن للاقتراض أو تفضيله انتظار تعويض الدولة.
أما آلية الإقراض والتحصيل، بما فيها احتمال مشاركة المصارف، فما زالت قيد الدرس، ويقول لحود إن القرار سيُتّخذ انطلاقًا من مصلحة المؤسسة والمواطن.
تنتظر الانطلاقة حسم التمويل وإجراءات التنفيذ. وبينما تفتح القروض فرصة للتملّك، تبقى الدفعة الأولى واستقرار الدخل اختبارًا لقدرة الأسر على الاستفادة، ثم مواصلة التسديد من دون استنزاف حاجاتها الأساسية.