مقالات
فاطمة سلامة - كاتب
دكتوراه في علوم الإعلام والاتصال
يكفي أن تُذكر كلمة "المصارف اللبنانية" على اللسان حتى يُستحضر تاريخها، وأي تاريخ؟ تاريخُ قطاع لطالما قدّم نفسه ركيزة للاقتصاد الوطني قبل أن يتبيّن أنّ ثقله لم يكن سوى وهم، وأنه أشبه بالريش الذي تحرّكه رياح المصالح حيث تشاء.
من منّا لا يتذكّر مشاهد طوابير المودعين التي كانت تمتدّ أمام أبواب المصارف ومحاولاتهم اليائسة لاستعادة جنى أعمارهم؟ من منّا نسي كيف تحوّلت المصارف من مؤسسات ائتمنها اللبنانيون على مدّخراتهم إلى أبواب موصدة في وجوههم، فيما بقيت الودائع رهينة القيود والقرارات والتعميمات التي تآكلت بموجبها الودائع؟ وعليه، بات القرش الأبيض الذي اختزنه المواطنون لليوم الأسود هو نفسه اليوم ضحية ذلك اليوم الأسود، بعدما تآكلت قيمته وتبدّدت القدرة على استعادته.
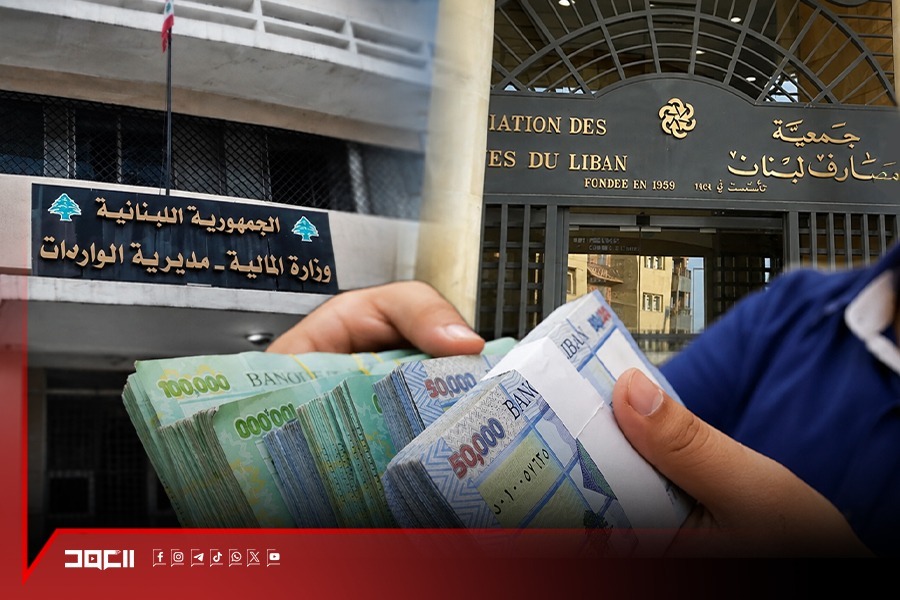
وبعد نحو 7 سنوات على هذه الأزمة تعود المصارف اليوم إلى الواجهة من بوابة إعلانها الإضراب كل يوم أربعاء، لا على خلفية حقوق المودعين أو معالجة الأزمة التي عصفت بالقطاع بل اعتراضًا على مطالبة وزارة المالية لها بتصحيح تصاريحها الضريبية عن الأعوام الممتدة بين 2020 و2024، في خطوة واضحة وكأنّ المصارف تقول للحكومة: لسنا من يدفع الضرائب!.
وبغضّ النظر عن أثر ذلك الإضراب لمصارف لم تعد "فاعلة" بالمعنى التقليدي بعدما فقدت ثقة شريحة واسعة من اللبنانيين ودورها الطبيعي في حماية مدّخراتهم وتسهيل معاملاتهم، فإنّ دلالاته تتجاوز مسألة تعطيل العمل المصرفي، إذ تطرح سؤالًا جوهريًا حول أولويات هذا القطاع الذي يتحرّك اليوم دفاعًا عن مصالحه الضريبية، فيما لا تزال حقوق المودعين معلّقة. فما الذي حصل فعلًا؟ ما قصة المواجهة المحتملة بين المصارف ووزارة المالية؟ ما حقيقة المبالغ التي تطالب الوزارة المصارف بالتصريح عنها وتسديد الضرائب المتوجبة عليها؟ وعلى أي أساس قانوني تستند هذه المطالبات؟ وهل تملك المصارف مبررات قانونية للاعتراض أم أن المسألة تتصل بأرباح وفروقات مالية لم تُدرج في التصاريح الضريبية؟
مصادر وزارة المالية: حملة استباقية
في مقابل التصعيد المصرفي، تؤكد مصادر وزارة المالية لموقعنا أن المصارف أطلقت حملة استباقية، في حين أن وزارة المالية لا تزال تعمل وفق الأصول القانونية، مشيرةً إلى أن المصارف هي التي قدّرت قيمة الضرائب بنحو 600 مليون دولار، فيما لم تحدد الوزارة حتى الآن أي رقم بهذا الخصوص.
وتلفت المصادر إلى أنّ ما يجري لا يتعدّى حتى الآن طلبًا لتصحيح التصاريح الضريبية وأن الوزارة لم تفرض أي ضريبة على المصارف ولم تحدد قيمة المبالغ المتوجبة عليها. وبحسب المصادر، لم تُكلَّف المصارف بعد بتسديد أي ضريبة إذ منحتها وزارة المالية مهلة حتى 15 كانون الأول لتصحيح تصاريحها الضريبية. وقالت: "بعد انتهاء المهلة ــ أي في 16 كانون الأول ــ ستُدرس ملفات المصارف التي لم تصحح تصاريحها، أما تلك التي تصححها فستكون قد قامت بما هو مطلوب منها. وحتى الآن، لم ندرس ملف أي مصرف ولم نكلّف أي بنك بتسديد الضرائب".
وأوضحت المصادر أن الوزارة ستدرس الملفات بعد انتهاء المهلة وستصدر التكليفات الضريبية إذا تبيّن وجوب ذلك، مؤكدةً أن العملية تخضع لقانون يتيح للمصرف الاعتراض على التكليف؛ فإذا لم يعترض، يتوجب عليه التسديد وإذا اعترض ولم يُقبل اعتراضه يصبح ملزمًا أيضًا بدفع المبلغ المستحق.
عكوش: أرباح وفروقات مالية لم تظهر في التصاريح الضريبية
لكن ما الذي تخفيه التصاريح الضريبية للأعوام الممتدة بين 2020 و2024؟ وما طبيعة الفروقات المالية التي تطلب وزارة المالية من المصارف إعادة احتسابها والإفصاح عنها؟
يفصّل الخبير المالي والاقتصادي الدكتور عماد عكوش خلفيات هذا النزاع، موضحًا أن طلب وزارة المالية تعديل التصاريح الضريبية يعود إلى تغيّرات كبيرة شهدتها أسعار الصرف في لبنان خلال الفترة الممتدة بين عامي 2020 و2024. ويشير إلى أن المصارف لم تُظهر فروقات أسعار الصرف التي نتجت من هذه التغيّرات حتى إن بعض المصارف التي احتسبت تلك الفروقات لم تُصرّح عن الأرباح الناتجة منها.
ويوضح عكوش أن هذه الفروقات كانت إيجابية في حالات كثيرة ما يجعلها ــ وفق احتساباته ــ أرباحًا دفترية وإن لم تكن أرباحًا محققة فعليًا. فالتصاريح الضريبية تُقدَّم بالليرة اللبنانية، وعندما تمتلك المصارف أصولًا أو أرصدة بالعملات الأجنبية، يُفترض إعادة تقييمها وفق أسعار الصرف المعتمدة من وزارة المالية والسعر الفعلي. وينتج من إعادة التقييم فرق إيجابي يدخل ضمن الأرباح التي تطالب الوزارة المصارف بإدراجها في تصاريحها المعدّلة تمهيدًا لاحتساب الضريبة المتوجبة عليها.
ولا يتوقف الأمر عند فروقات أسعار الصرف إذ يلفت عكوش إلى ملف آخر يتعلق بالمؤونات التي كوّنتها المصارف مقابل سندات اليوروبوندز تنفيذًا لتعاميم مصرف لبنان. ففي عام 2022 صدر التعميم رقم 649 الذي طلب تكوين مؤونات تصل إلى 75 بالمئة من قيمة هذه السندات، بعدما تراجعت أسعارها بصورة كبيرة حتى إن بعض المصارف كوّنت مؤونات بلغت نحو 100 بالمئة من قيمتها.
لكن أسعار سندات اليوروبوندز عادت لاحقًا إلى الارتفاع، من نحو 6 سنتات إلى قرابة 30 سنتًا ما يعني ــ بحسب عكوش ــ أن المصارف لم تعد بحاجة إلى كامل المؤونات السابقة، بل إلى جزء منها فقط. ومن هنا، يرى أن الجزء الذي لم تعد هناك حاجة إليه ينبغي إعادته إلى حساب الأرباح والخسائر واحتساب الضريبة المتوجبة عليه. في المقابل، تتمسك المصارف بأن هذه الفروقات لا تمثل أرباحًا محققة لأنها لم تبع السندات ولم تحصل فعليًا على قيمتها المرتفعة، وتعتبرها بالتالي أرباحًا غير محققة.
ويشرح عكوش أن المصارف لم تُدرج فروقات أسعار الصرف ضمن أرباحها الخاضعة للضريبة بل اعتبرتها أرباحًا غير محققة وسجّلتها في بند مستقل ضمن الرساميل الخاصة. أما المؤونات المتعلقة بسندات اليوروبوندز، فقد انعكست على طريقة ظهور قيمتها في الميزانيات إذ تُسجّل السندات عادةً بصافي قيمتها بعد حسم المؤونات. ووفق تقديره، لا تتجاوز قيمة اليوروبوندز الظاهرة في ميزانيات المصارف ملياري دولار، فيما تبلغ قيمتها نحو 9 مليارات دولار، ما يعني أن المصارف كوّنت مؤونات تقارب 7 مليارات دولار.
ويستند عكوش في اعتراضه إلى أن المعايير الدولية تقتضي احتساب الفروقات الناتجة من ارتفاع قيمة هذه السندات ضمن الأرباح، ما يوجب إعادة النظر في المؤونات والضريبة المترتبة عليها، والتي يقدّر نسبتها بنحو 25 بالمئة. ويضيف أن احتساب الضريبة على هذه الفروقات إلى جانب الضريبة على فروقات أسعار الصرف يمكن أن يرفع المبلغ الإجمالي المتوجب على المصارف دفعه إلى نحو 600 مليون دولار.
ويشير عكوش إلى أن هذه الحسابات لا تقتصر على اليوروبوندز والعملات الأجنبية، بل تشمل أيضًا عمليات بيع فروع مصرفية في الخارج. فبعض المصارف باعت فروعًا لها بالدولار الأميركي، فيما كانت هذه الفروع مسجّلة في حساباتها بالليرة اللبنانية ما أدى إلى نشوء أرباح كبيرة بالليرة لم تُدرج في التصاريح الضريبية ولم تُسدّد الضرائب المتوجبة عليها. كما يتحدث عن أرباح ناتجة من امتلاك المصارف حسابات بالدولار لدى المصارف المراسلة، وتكوين مراكز قطع بالعملات الأجنبية، معتبرًا أن هذه العمليات تستوجب احتساب فروقات أسعار الصرف وما نتج منها من أرباح. وبناءً عليه، يرى أن على وزارة المالية إجراء احتساب شامل لهذه الفروقات، وأن تعديل التصاريح يفترض أن يكشف الأرباح التي لم تُدرج سابقًا، ويتيح تحديد الضرائب المتوجبة عليها.
وينتقل عكوش إلى جوهر الأزمة الأوسع، معتبرًا أن المصارف كانت من أبرز المستفيدين مما حصل وأنها لا تزال تمتلك ديونًا يمكن تحصيلها من زبائنها في وقت لا تزال فيه أموال المودعين عالقة. ويضع هذا الواقع في مواجهة ما ورد في الخطة المتداولة لتوزيع الفجوة المالية، والتي تحدد مساهمة المصارف بنحو 10 مليارات دولار، قائلًا إن المصارف تملك اليوم أكثر من هذا المبلغ.
وفي ختام قراءته، يصف عكوش الصيغة المطروحة لتوزيع الفجوة المالية بأنها تسوية تُحمّل المودعين والحكومة ووزارة المالية أعباء إضافية، ولا تعالج بصورة جدية مسؤولية المصارف. ويلفت إلى أن الصيغة التي انتهت إليها المناقشات تقضي بتحمّل الحكومة 10 مليارات دولار، ومصرف لبنان 30 مليارًا، والمصارف 10 مليارات، معتبرًا أن هذا التوزيع لا يستند إلى تدقيق كافٍ في الوضع المالي الحقيقي للمصارف، ولا يضمن تحميلها المسؤولية التي ينبغي أن تتحملها.
وهنا يشير عكوش الى أنّ المصارف تتعامل مع المبلغ الذي تقول إنها ستتحمله وكأنه مساهمة من أموالها الخاصة، في حين أن جزءًا أساسيًا من الأموال الموجودة لديها يعود أصلًا إلى المودعين ولم تقدّم أي دولار من رساميلها الخاصة لتحمّل الخسائر. وفي هذا الإطار، يرى من الواجب قبل تحديد مساهمتها التحقق من صحة التصاريح المالية وحجم الموجودات التي لا تزال تملكها والعقارات التي كانت بحوزتها والجهات التي بيعت لها والأسعار التي جرى البيع على أساسها، فضلًا عن الفروع المصرفية التي استُحدثت أو بيعت وقيمة تلك العمليات.
الكيك: الإعفاء الضريبي ليس حقًا مكتسبًا للمصارف
بعد هذا التفصيل المالي، يبرز سؤال آخر يتصل بالجانب القانوني للمواجهة: هل يحق للمصارف الاعتراض على إجراءات وزارة المالية؟ وما حدود هذا الاعتراض؟ في هذا السياق، تضع الباحثة في القوانين المصرفية والمالية الدكتورة سابين الكيك الإضراب في إطار رفض المصارف الالتزام بموجبات ضريبية تفرضها قوانين وتشريعات سارية المفعول، معتبرةً أن المصارف بوصفها قطاعًا تجاريًا يهدف إلى تحقيق الأرباح ليست مستثناة من تسديد الضرائب.
وترى الكيك أن المصارف اعتادت على مدى حكومات وعهود متعاقبة الاستفادة من الإعفاءات الضريبية إلى حدّ باتت تتعامل مع هذا الامتياز وكأنه حق مكتسب، في حين أن الأصل هو خضوعها للقوانين الضريبية شأنها شأن سائر القطاعات التجارية. وتشدّد على أن فرض الضرائب على قطاع يحقق الأرباح أمر طبيعي، أما غير الطبيعي فهو أن تعلن المصارف رفضها الالتزام بالقانون وتلوّح بتعطيل العمل من دون أن تقابل الحكومة ذلك بموقف حازم.
وتحذّر الكيك من أن تعطيل القطاع المصرفي لا يقتصر أثره على المصارف وحدها، بل يطال الخدمات التي يحتاج إليها المواطنون والمؤسسات، وقد ينعكس شللًا على جانب واسع من الحياة الاقتصادية. ومن هنا، تضع المسؤولية أمام الحكومة، مطالبةً إياها بالتعامل بحزم مع هذا التصعيد بدلًا من السماح للمصارف بتحويل الإضراب إلى وسيلة ضغط.
لكن الكيك لا تفصل هذا السلوك عن المسار الذي اتبعته السلطة السياسية في التعامل مع القطاع المصرفي منذ بداية الأزمة. فهي تشكّك في وجود إرادة سياسية جدية لمحاسبة المصارف، سواء في ملف الودائع واستعادتها، أو في التشريعات الناظمة للقطاع، أو في تحديد الأرقام والمسؤوليات ضمن قانون الفجوة المالية. وترى أن غياب الحزم في هذه الملفات أتاح للمصارف التمادي، ورسّخ لديها انطباعًا بأن مصالحها ستبقى بمنأى عن المساءلة.
وتلفت إلى أن المصارف ربما راهنت طويلًا على تقاطع المصالح بينها وبين السلطة السياسية، ولذلك قد تكون فوجئت بالموقف الذي اتخذته وزارة المالية في هذه المرحلة. غير أن هذا التحرك لا يمكن فصله عن سنوات من التراخي في معالجة أزمة الودائع ومحاسبة المسؤولين عنها. وتخلص إلى أن قطاعًا مصرفيًا تمكّن من التعامل مع أموال الناس وحقوقهم على هذا النحو ــ من دون أن يُحاسَب ــ قد يصبح أكثر جرأة على التمادي في مواقفه وتصرفاته كلما شعر بأن مصالحه مهددة.
مغنية: المصارف تتخذ من المودعين رهينة
بعد الأبعاد المالية والقانونية والسياسية للمواجهة بين المصارف ووزارة المالية، تبقى الجهة الأكثر تضررًا من سلوك هذا القطاع: المودعون. فبينما تخوض المصارف معركتها دفاعًا عن مصالحها، لا تزال حقوق أصحاب الودائع معلّقة، من دون أفق واضح لاستعادة أموالهم أو محاسبة المسؤولين عن احتجازها.
وفي هذا السياق، يرى رئيس جمعية المودعين حسن مغنية في حديث لموقعنا أن المصارف تتخذ من المودعين رهينة لتصفية حساباتها مع الدولة اللبنانية على خلفية الخلاف المتعلق بمبلغ الـ600 مليون دولار والضرائب التي تطالب وزارة المالية المصارف بالتصريح عنها وتسديدها.
لكن مغنية يكشف عن خلاف آخر لا تتحدث عنه المصارف ويتصل بخطة الحكومة لإعادة الودائع على مدى سبع سنوات. وفق المتحدث، تعتبر المصارف أن المبالغ التي دفعتها سابقًا للمودعين بموجب التعاميم الصادرة عن مصرف لبنان ينبغي أن تُحتسب ضمن المبالغ التي ستعيدها في إطار الخطة، في حين ترى الحكومة أن هذه المدفوعات لا تدخل في احتساب مستحقات المصارف ضمنها. ويشير إلى أن هذا الخلاف لا يزال ضمنيًا ولم يُطرح علنًا تجنبًا لإثارة ردود فعل المودعين والرأي العام.
وبالعودة إلى الإضراب، يكرر مغنية أن المصارف تستخدم المودعين ورقة ضغط في خلافها مع الدولة، في حين أن علاقتها بهم باتت محصورة إلى حد بعيد بالسحوبات الشهرية التي تتيحها التعاميم. فالمودع لم يعد يقصد المصرف كما في السابق بل يدخل مرة واحدة شهريًا لسحب المبلغ المسموح به ثم يغادر، فيما تراجعت عمليات الإيداع إلى مستويات ضئيلة جدًا. ويتساءل: لا أعرف من هو الشخص الذي لا يزال يضع أمواله أو يثق بهذا القطاع المصرفي الذي لم يعيد أموال المودعين إلى أصحابها؟.
أما عن احتمال انتهاء المواجهة بتسوية بين المصارف والدولة، فلا يخفي مغنية اعتقاده بأن هذا السيناريو هو الأرجح، قائلًا إن "كل الاحتمالات واردة وهذا الاحتمال رقم واحد في الحسابات". ويعزو ذلك إلى تشابك المصالح بين أصحاب المصارف والسياسيين، فأصحاب المصارف هم سياسيون، والسياسيون هم أصحاب المصارف والمصارف تبتز السياسيين لأن أوراقهم كلها مخفية لدى المصارف.
وبين إضراب المصارف ومفاوضاتها مع الدولة، يبقى السؤال الذي لا يجد المودعون جوابًا عنه: هل تنتهي هذه المواجهة بتسوية جديدة بين أصحاب النفوذ، فيما يُترك أصحاب الودائع مرة أخرى خارج الحسابات، ليتحملوا وحدهم كلفة الاتفاق؟ الإجابة يُفترض أن تتضح في كانون الأول المقبل.